عدل ایرانیان
|
1405-06-09

راهنمای جامع حقوقی برای درک و مطالبه خسارت تأخیر تأدیه در ایران
خسارت تأخیر تأدیه یکی از مهمترین موضوعات حقوقی در زمینه دعاوی مالی و بدهیهاست که به زیان واردشده ناشی از تأخیر در پرداخت یک بدهی اشاره دارد. در قوانین ایران این مفهوم بهشدت مورد توجه قرار گرفته است و نحوه محاسبه آن تابع مقررات مشخصی است که در این مقاله با اشاره به شرایط مطالبه و روشهای محاسبه خسارت مورد تحلیل قرار میگیرد. کسب این دانش حقوقی به طلبکاران کمک میکند تا حق قانونی خود را مطالبه نمایند.
در ادامه به تعاریف، شرایط مطالبه، انواع روشهای محاسبه خسارت تأخیر تأدیه، و مثالهای کاربردی این موضوع پرداخته شده است تا به شما در فهم بهتر این مقوله یاری رسانیم.
برای اطلاعات بیشتر و دریافت مشاوره دقیق، میتوانید به صفحه خدمات حقوقی عدل ایرانیان مراجعه کنید.
خسارت تأخیر تأدیه به زیانی اطلاق میشود که طلبکار به دلیل عدم پرداخت بهموقع مبلغ بدهی توسط مدیون متحمل میگردد. این خسارت بهمثابه جبران ضرری است که از تأخیر در پرداخت دین به طلبکار وارد میشود و هدف آن تحمیل فشار مالی بر بدهکار برای تسریع در ادای دین است.
از دیدگاه حقوقی، خسارت تأخیر تأدیه به عنوان جریمهای که برای جبران ضرر مالی ناشی از تأخیر در پرداخت دین تعیین میشود، شناخته میشود. این خسارت معمولا بر اساس نرخ بهره بانکی یا شاخص تورم محاسبه میشود و در قانون مدنی ایران به آن اشاره شده است.
این خسارت مانعی برای سهلانگاری در پرداختها است و تضمینی برای حفظ حقوق طلبکاران میباشد. هنگامی که مدیونی از پرداخت بدهی خود امتناع کند یا با تأخیر اقدام نماید، با مطالبه خسارت تأخیر مواجه میشود که انگیزهای برای انجام به موقع تعهدات ایجاد میکند.
برای مطالبه خسارت تأخیر تأدیه، شرایط خاصی باید در توافق یا مقررات قانونی وجود داشته باشد تا طلبکار بتواند از طریق مراجع قضایی یا توافقی حق خود را دریافت نماید.
ابتدا باید وجود یک دین قطعی اثبات شود و سپس مدیون در پرداخت آن تأخیر داشته باشد. دین میتواند ناشی از قرارداد، حکم قضایی یا سایر اسناد معتبر باشد. تأخیر معمولاً پس از سررسید پرداخت دین لحاظ میگردد.
برای مطالبه خسارت، مدت زمان تأخیر باید مشخص گردد. این مدت از تاریخ سررسید تا روز پرداخت واقعی یا صدور حکم پرداخت محاسبه میشود. مهم است این بازه زمانی دقیق مشخص و قابل اثبات باشد.
ممکن است قرارداد یا قانون نرخ خاصی برای خسارت تعیین کرده باشد یا شرایطی برای مطالبه آن پیشبینی کرده باشد. در غیر این صورت، قانون مدنی ایران روشهای استانداردی برای محاسبه خسارت دارد که باید مدنظر قرار گیرد.
برای کسب اطلاعات بیشتر در زمینه شرایط مطالبه، مطالعه نحوه اجرای احکام مالی در تیم حقوقی متخصص میتواند مفید باشد.
محاسبه خسارت تأخیر تأدیه به دو روش اصلی معمول است: بر اساس نرخ بهره بانکی و بر اساس نرخ تورم. هر روش خصوصیات و فرمول مختص به خود را دارد که در ادامه به تفصیل بررسی میشوند.
یکی از رایجترین روشها، استفاده از نرخ بهره قانونی اعلامشده توسط بانک مرکزی است. در این روش، مبلغ بدهی بهعنوان اصل سرمایه در نظر گرفته شده و نرخ بهره به تناسب مدت زمان تأخیر روی آن اعمال میشود.
فرمول معمول: خسارت = مبلغ بدهی × نرخ بهره سالانه × مدت زمان تأخیر (برحسب روز یا ماه)
در شرایطی که نرخ تورم بالاست یا توافق شده، خسارت بر مبنای میزان افزایش شاخص قیمتها بین تاریخ سررسید و زمان پرداخت محاسبه میگردد. این روش نوسانات اقتصادی را بهتر منعکس میکند.
فرمول: خسارت = مبلغ دین × (شاخص قیمت در زمان پرداخت - شاخص قیمت در زمان سررسید) ÷ شاخص قیمت در زمان سررسید
برای مشاهده روشهای دقیق قضاوت در پروندههای مالی میتوانید به مجازات صدور چک صیادی مراجعه نمایید.
مهریه به عنوان یکی از مهمترین تعهدات مالی قراردادی در ازدواج، در صورت عدم پرداخت به موقع، شامل خسارت تأخیر تأدیه میشود که با قواعد خاصی محاسبه میگردد. این خسارت موجب میشود که مطالبه مهریه فقط محدود به اصل مبلغ نباشد بلکه جبران تأخیر نیز صورت گیرد.
براساس قانون اجرای احکام مدنی، در صورت عدم پرداخت مهریه در موعد مقرر، طلبکار میتواند خسارت ناشی از تأخیر را نیز به طور قانونی مطالبه کند. نحوه محاسبه معمولاً بر اساس نرخ سود بانکی یا توافق زوجین صورت میگیرد.
عموماً دادگاهها نرخ سود بانکی یا نرخ تورم را به عنوان ملاک محاسبه قرار میدهند ولی در برخی موارد توافق زوجین قابل اجراست. مدت زمان تأخیر از تاریخ مطالبه تا زمان پرداخت واقعی تاثیر مستقیم دارد.
اگر مهریه ۱۰۰ سکه باشد و پرداخت آن شش ماه با تأخیر انجام شود، با فرض نرخ سود سالانه ۱۸ درصد، خسارت از طریق فرمول بهره محاسبه میشود که رقمی قابل توجه به اصل مهریه افزوده خواهد شد.
جهت آگاهی بیشتر میتوانید مطلب وکیل مهریه را مطالعه فرمایید.
چک برگشتی یکی از مواردی است که خسارت تأخیر تأدیه به صورت ویژهای در آن مطرح میشود. این خسارت در واقع جبران خسارت ناشی از عدم پرداخت وجه چک در زمان مقرر است و شرایط خاص حقوقی خود را دارد.
خسارت تأخیر تأدیه برخلاف ضرر و زیانهای دیگر، مستقیم به تأخیر در پرداخت وجه چک مرتبط است و از آن میتوان به عنوان حقوق اضافی طلبکار در کنار اصل مبلغ مطالبه نمود.
بر اساس قانون صدور چک و آییننامههای مربوطه، برای مدت زمان تأخیر، معمولاً نرخ بهره بانکی یا نرخ مشخص شده توسط بانک مرکزی مبنای محاسبه قرار میگیرد. در نظر گرفتن دقیق تاریخ صدور تا زمان جبران، اهمیت بالایی دارد.
مطالبه خسارت تأخیر در چک برگشتی معمولاً از طریق شکایت کیفری یا حقوقی امکانپذیر است که فرآیندهای قانونی مربوطه را میطلبد و بهترین روش پیگیری توسط وکلای متخصص است.
برای مطالعه بیشتر در زمینه دعاوی بانکی و چک برگشتی، صفحه وکیل دعاوی بانکی را ببینید.
تعیین دقیق زمان شروع و پایان محاسبه خسارت تأخیر تأدیه، نکتهای اساسی است که در دعاوی حقوقی و مالی باید به آن توجه نمود. این زمانها تاثیر مستقیمی بر میزان خسارت محاسبهشده دارند.
خسارت تأخیر معمولاً از روز بعد از تاریخ سررسید دین یا تاریخ مقرر در قرارداد محاسبه میشود. این تاریخ باید مشخص و قابل استناد باشد تا بتوان خسارت را دقیق محاسبه کرد.
پایان مهلت محاسبه خسارت میتواند تاریخ پرداخت دین، صدور حکم دادگاه یا توقیف اموال باشد که بسته به وضعیت پرونده و مراجع اجرایی متفاوت است.
هرچه مدت زمان تأخیر بیشتر باشد، مبلغ خسارت نیز افزایشی خواهد داشت. بنابراین ثبت دیرکردها و مستندات مربوط به زمان پرداخت، جزء شواهد مهم پرونده است.
اطلاعات بیشتر درباره پیگیری حقوق مالی را در بخش خدمات حقوقی جامع مشاهده کنید.
یکی از روشهای دقیق برای جبران خسارت تأخیر تأدیه، استفاده از نرخ تورم به عنوان ملاک است. این شاخص به دلیل تغییرات اقتصادی و افزایش هزینههای زندگی، منعکسکننده واقعی ضرر مالی واردشده به طلبکار است.
نرخ تورم بر اساس شاخصهای اعلام شده توسط سازمانهای رسمی مانند بانک مرکزی یا مرکز آمار ایران تعیین میگردد و تغییرات قیمتی کالاها و خدمات را نشان میدهد.
روش محاسبه با نسبت شاخص قیمتها به این صورت است که اختلاف شاخص قیمت زمان پرداخت و زمان سررسید تعیینکننده میزان خسارت خواهد بود. این روش توانایی انطباق با شرایط اقتصادی را دارد.
این روش دقیقتر است ولی در همه موارد مورد پذیرش نیست و توافق طرفین یا حکم قضایی باید به آن اشاره داشته باشد. همچنین محاسبه آن نیازمند دسترسی به دادههای رسمی است.
برای شناخت بهتر روشهای محاسبه خسارت به مقالات مرتبط در وبلاگ حقوقی رجوع کنید.
روش دیگر محاسبه خسارت تاخیر تأدیه استفاده از نرخ بهره بانکی اعلامشده توسط بانک مرکزی است. این نرخ معمولاً به صورت سالانه اعلام میشود و در دعاوی مالی کاربرد متداول دارد.
بانک مرکزی نرخ بهره قانونی را بر اساس شرایط اقتصادی و سیاستهای پولی کشور تعیین میکند که ملاک رسمی محاسبات خسارتهای مالی قرار میگیرد.
مقدار خسارت با ضرب مبلغ بدهی در نرخ بهره سالانه و مدت زمان تاخیر (برحسب روز، ماه یا سال) به دست میآید. دقت در انتخاب واحد زمانی ضروری است.
این روش ساده و شفاف است اما در شرایط تورمی ممکن است خسارت واقعی بین طرفین منعکس نگردد. در چنین مواردی ممکن است از نرخ تورم نیز استفاده شود یا میانگین هر دو لحاظ گردد.
برای آشنایی با دعاوی بانکی و نحوه محاسبه خسارت، مقاله بهترین وکیل بانکی میتواند راهنمای خوبی باشد.
مطالبه خسارت تأخیر تأدیه نیازمند اجرای صحیح مراحل حقوقی و جمعآوری مستندات کافی است. آشنایی با روند قانونی و حقوقی آن، موفقیت در این مسیر را تسهیل میکند.
ابتدا باید دین و تأخیر در پرداخت را مستند کنید و سپس در مراجع قضایی با ارائه اسناد و مدارک اولیه، درخواست مطالبه خسارت را مطرح نمائید. دادگاه میزان خسارت را با توجه به قوانین و مدارک تعیین میکند.
مستنداتی مانند قرارداد، رسید پرداخت، ابلاغیههای فسخ قرارداد، اظهارنامه رسمی و هرگونه سند مرتبط با دین و تأخیر اهمیت زیادی دارند و اثبات ادعای خسارت را مستدل میسازند.
یک وکیل متخصص با دانش حقوق مالی میتواند روند پیگیری را تسریع کرده و از حقوق موکل در فرآیند حقوقی محافظت نماید. وکیل میتواند در تنظیم دادخواست، ارائه مدارک و دفاع در دادگاه موثر باشد.
برای دریافت مشاوره تخصصی در این خصوص، صفحه تماس با ما بهترین گزینه است.
آگاهی از نکات کلیدی در پروندههای خسارت تأخیر تأدیه به جلوگیری از اشتباهات رایج و تقویت موقعیت حقوقی کمک شایانی میکند.
مطالعه دقیق مفاد قرارداد و بندهای مربوط به خسارت و تأخیر در پرداخت، راهنمای مهمی در اثبات ادعا و تعیین میزان خسارت است.
ثبت دقیق تاریخ سررسید و تاریخهای پرداخت یا اعلام ممانعت از پرداخت، جزء اسناد کلیدی است که باید توجه ویژهای به آن داشت.
هر گونه طرح دعوی باید بر اساس قواعد آیین دادرسی مدنی و مستند به مدارک کافی انجام شود تا حق شما به نحو محکم حفظ شود.
مطالعه مقاله مراحل ابطال سند رسمی مالکی میتواند به درک بهتر فرایندهای قانونی مرتبط کمک نماید.
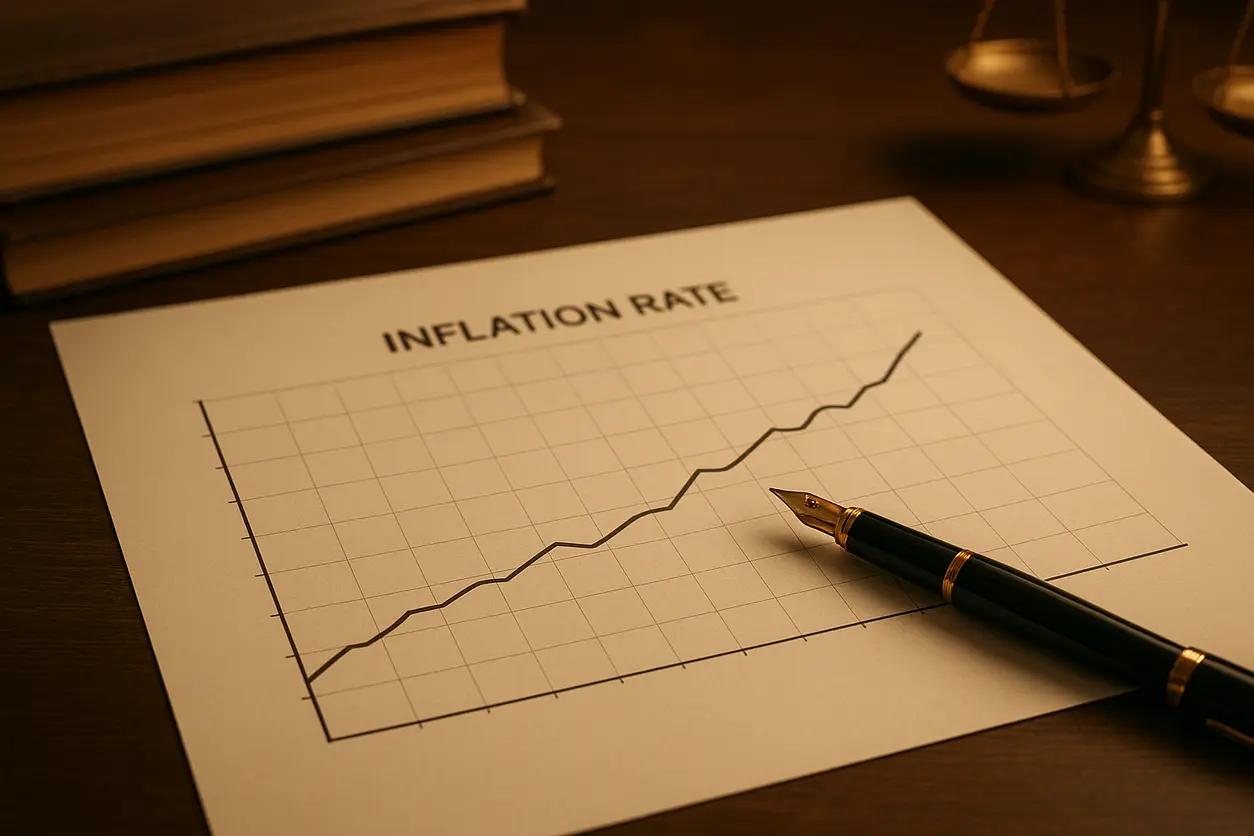
خسارت تأخیر تأدیه بخشی اساسی از حقوق مالی در قانون ایران است که طرز محاسبه و شرایط مطالبه آن باید به دقت رعایت شود. آشنایی با موضوع، بهرهگیری از روشهای محاسبه دقیق و شناخت قواعد قانونی به طلبکاران کمک میکند تا حقوق خود را از طریق مسیرهای قانونی پیگیری کنند. هرگونه تأخیر در پرداخت دین، علاوه بر اصل مبلغ، شامل پرداخت خسارت ناشی از تاخیر نیز میشود که ضرر مالی طلبکار را جبران میکند.
برای بررسی شرایط دقیق پرونده خود و دریافت راهنماییهای تخصصی، مشاوره با وکلای متخصص از اهمیت فراوانی برخوردار است. میتوانید از خدمات مشاوره حرفهای گروه وکلای عدل ایرانیان بهرهمند شوید تا بهترین راهکار حقوقی برای مطالبه خسارت تأخیر تأدیه دریافت کنید.
خسارت تأخیر تأدیه جریمهای است که برای جبران ضرر مالی ناشی از عدم پرداخت به موقع بدهی پرداخت میشود و هدف آن تضمین حقوق طلبکار و تشویق مدیون به پرداخت به موقع است.
وجود دین قطعی، تأخیر در پرداخت، مشخص بودن مدت زمان تاخیر و رعایت شرایط قانونی یا قراردادی از مهمترین شرایط مطالبه خسارت تأخیر تأدیه هستند.
خسارت معمولاً بر اساس نرخ بهره بانکی یا نرخ تورم محاسبه میشود که فرمولهای مشخصی برای هر روش وجود دارد و متناسب با مدت زمان تأخیر و مبلغ بدهی تعیین میگردد.
محاسبه خسارت در مهریه معمولاً بر اساس نرخ بهره بانکی یا میزان تورم بین زمان سررسید و پرداخت انجام میشود و دادگاه بر اساس شرایط پرونده تعیین نرخ خواهد کرد.
در چک برگشتی خسارت تأخیر به دلیل اهمیت وجه چک و قوانین خاص بانکی، اغلب توسط نرخ بهره بانکی با دقت بالا محاسبه میشود و پیگیری حقوقی ویژهای دارد.
معمولاً محاسبه خسارت از روز بعد از تاریخ سررسید یا تاریخ مقرر در قرارداد آغاز میشود و تا زمان پرداخت یا صدور حکم ادامه دارد.
بله، با توافق طرفین یا بر اساس مفاد قرارداد امکان مطالبه خسارت به صورت توافقی وجود دارد ولی در صورت اختلاف باید به مراجع قضایی مراجعه نمود.
خیر، استفاده از نرخ تورم بستگی به توافق طرفین و شرایط پرونده دارد و در عدم توافق، اغلب نرخ بهره بانکی ملاک قرار میگیرد.
بله، طرفین قرارداد میتوانند نرخ و شرایط خسارت تأخیر را معین نمایند که در صورت عدم پرداخت، این مفاد قابل اجرا خواهند بود.
این خسارت باعث تقویت تعهدات مالی، کاهش تأخیرها، و حفظ عدالت در روابط مالی میشود و ضمانتی برای جبران زیان طلبکار است.
برای راهنمایی دقیق و بررسی پرونده، میتوانید با مشاوران و وکلای تخصصی گروه عدل ایرانیان تماس بگیرید.
خیر، فقط در صورت وجود شرایط قانونی یا قراردادی مناسب و اثبات ضرر ناشی از تأخیر امکان مطالبه خسارت وجود دارد.
با نگهداری اسناد، قراردادها، پیامها و رسیدهای مرتبط و استفاده از ابلاغیههای رسمی میتوان مدت زمان تأخیر را مستند کرد.
دادگاه میتواند با توجه به شرایط پرونده و نرخهای رسمی، خسارت را تعیین کند مگر آن که طرفین در قرارداد توافق مشخصی کرده باشند.
خسارت تأخیر تأدیه معمولاً به عنوان زیان ناشی از تأخیر پرداخت دین است و مشمول مالیات مستقیم بر درآمد نمیباشد مگر در موارد خاص حقوقی.
در برخی موارد دادگاه با توجه به شرایط و دلایل ارائه شده ممکن است خسارت را کاهش دهد یا تخفیف دهد اما اغلب نرخ قانونی ملاک است.
خسارت تأخیر تأدیه بخشی از حقوق مدنی است و جریمه کیفری به عنوان مجازات جداگانه در دعاوی مربوط به چک یا جرایم مالی ممکن است اعمال شود.
میتوان از طریق اجرای حکم، توقیف اموال، توقیف حساب بانکی و اقدامات قانونی دیگر مطالبات را پیگیری نمود.
این خسارت در قراردادهای تجاری باعث تضمین پرداخت به موقع و حفظ تعادل مالی طرفین میشود و اغلب به عنوان شرط ضمن عقد ذکر میشود.
خسارت تأخیر تأدیه عموماً در قراردادهای خصوصی مطرح است و بدهیهای مالیاتی شرایط و قوانین خاص خود را دارند که متفاوت میباشد.
مشاوره حقوقی رایگان