عدل ایرانیان
|
1405-07-02
آشنایی جامع با تعهدات و انواع خسارات تحت پوشش بیمه شخص ثالث در ایران
بیمه شخص ثالث یکی از مهمترین انواع بیمههای اجباری در ایران است که در حوادث رانندگی خسارات مالی و جانی وارده به اشخاص ثالث را جبران میکند. این بیمه تعهدات مشخصی دارد که به رانندگان و آسیبدیدگان اطمینان میدهد در صورت بروز تصادف، با پرداخت خسارت مناسب، از بروز مشکلات جدی مالی و حقوقی جلوگیری شود. در این مقاله، پس از معرفی کلی بیمه شخص ثالث چیست، به جزئیات پوششها، سقف تعهدات، و انواع خسارات قابل پرداخت میپردازیم. همچنین، با توجه به اهمیت حقوقی این موضوع، مسیر دسترسی به وکلای متخصص در امور تصادفات را نیز بررسی میکنیم.
شما میتوانید برای دریافت مشاوره حقوقی تخصصی در خصوص پروندههای مربوط به بیمه شخص ثالث به مجموعه وکلای عدل ایرانیان مراجعه کنید و از راهنماییهای حرفهای بهرهمند شوید.
بیمه شخص ثالث نوعی بیمه اجباری است که هدف اصلی آن جبران خسارات وارده به اشخاص ثالث در اثر حوادث رانندگی است. این نوع بیمه بیمهگذار را از پرداخت مستقیم خسارات جانی و مالی آسیبدیدگان تصادف معاف میکند و این مسئولیت را به شرکت بیمه منتقل مینماید.
طبق قانون بیمه اجباری خسارات وارد شده به اشخاص ثالث، رانندگان خودرو ملزم به خرید این بیمه هستند که شامل جبران هزینههای پزشکی، دیه، و خسارات مالی به افراد آسیبدیده میباشد.
در نبود این بیمه، رانندگان باید تمامی خسارات وارده را شخصاً پرداخت کنند که میتواند مشکلات مالی شدیدی ایجاد نماید. این پوشش با حفظ حقوق آسیبدیدگان، موجب افزایش امنیت اجتماعی نیز میشود.
برای کسب اطلاعات بیشتر درباره حقوق رانندگان و خسارات ناشی از تصادفات، میتوانید به مراحل شکایت تصادفات رانندگی در وبسایت مراجعه کنید.
بیمه شخص ثالث پوششهای مختلفی را برای جبران خسارات ناشی از تصادفات پوشش میدهد. این خسارات به دو دسته کلی تقسیم میشوند: خسارت جانی و خسارت مالی. هر کدام از این دستهها تعهدات و محدودیتهایی دارند که باید به دقت بررسی شوند.
خسارت جانی مربوط به جرح، فوت یا نقص عضو وارد شده به اشخاص ثالث است. بیمه شخص ثالث به پرداخت دیه، هزینههای درمانی و دیگر هزینههای ناشی از آسیبهای بدنی تعهد دارد.
خسارت مالی به آسیب وارد شده به خودرو یا اموال شخص ثالث اشاره دارد. این موارد شامل تعمیر یا جبران قیمت خودرو، خسارت به املاک یا اشیاء موجود در محل حادثه میشود.
سقف تعهدات در بیمه شخص ثالث بر اساس قانون و شرایط بیمهنامه مشخص میشود. این سقف محدودیتهای پرداخت شرکت بیمه را تعیین میکند و معمولاً متغیر است. در صورت تجاوز از سقف، بیمهگذار ممکن است مسئول پرداخت مازاد باشد.
برای اطلاع از نحوه دریافت خسارت، مطالعه مقاله نحوه دریافت دیه تصادف رانندگی از بیمه توصیه میشود.
خسارت جانی یکی از مهمترین بخشهای پوشش بیمه شخص ثالث است و شامل انواع آسیبهای بدنی، نقص عضو و فوت افراد ثالث میشود. در صورت وقوع حادثه، بیمه گر موظف است دیه و هزینههای درمانی را طبق قانون جبران کند.
دیه مبلغی است که به منظور جبران خسارت جانی شامل فوت یا نقص عضو پرداخت میشود و میزان آن با توجه به نوع و شدت آسیب طبق قوانین اسلامی و قانون مجازات اسلامی تعیین میگردد.
تمام هزینههای درمانی و توانبخشی فرد مصدوم در حادثه تا سقف معینشده در بیمهنامه تحت پوشش قرار میگیرد. این هزینهها شامل درمانهای اولیه، دارو، جراحی و مراقبتهای پس از ترخیص میباشد.
برای دریافت صحیح دیه و هزینههای درمانی، ارائه مدارک و مستندات پزشکی معتبر الزامی است که باید به شرکت بیمه ارائه شود.
در صورت نیاز به راهنماییهای حقوقی درباره دیه تصادف میتوانید به مقاله مهلت مطالبه دیه بعد از تصادف چقدر است؟ مراجعه نمایید.
خسارت مالی یکی از محورهای اصلی تعهدات بیمه شخص ثالث است و به آسیبهای وارده به وسایل نقلیه یا اموال شخص ثالث اشاره دارد. ضرر و زیانهای مالی در قالب تعمیرات، جبران قیمت و هزینههای مرتبط توسط بیمه پرداخت میشود.
خسارت مالی شامل ضررهای مادی وارده به خودرو یا اموال دیگر افراد ثالث در نتیجه حادثه رانندگی است که باید توسط بیمه جبران شود.
خرابی بدنه خودرو، شکست شیشه، آسیب به دیوار یا سایر اموال غیرمنقول شخص ثالث نمونههایی از خسارت مالی محسوب میشوند.
بیمهنامهها سقف مشخصی برای جبران خسارات مالی دارند که بر اساس توافق و مقررات تعیین شده و در صورت بیشتر بودن میزان خسارت، مابقی بر عهده مقصر یا مالک خودرو خواهد بود.
برای آشنایی بیشتر با روند شکایت و دریافت خسارت، مقاله مراحل شکایت از بیمه بابت پرداختنشدن خسارت در ایران پیشنهاد میشود.
در بیمه شخص ثالث، شرکت بیمه مسئول جبران خساراتی است که به اشخاص ثالث وارد میشود. آگاهی از تعهدات و نحوه استفاده صحیح از بیمه، حق بیمهگذار و مراجع ذیربط را حفظ میکند.
پس از وقوع حادثه، بیمهگذار باید با شرکت بیمه تماس گرفته و حادثه را گزارش دهد. سپس با تکمیل مدارک و تشخیص کارشناسان، خسارت پرداخت میشود.
شرکت بیمه باید خسارات مالی و جانی را مطابق سقفهای تعیین شده و قوانین جاری در اسرع وقت پرداخت نماید. در غیر این صورت، بیمهگذار حق شکایت قانونی دارد.
بیمهگذار موظف است حق بیمه را در زمان مقرر پرداخت و از شرایط و تعهدات بیمهنامه آگاه باشد تا در هنگام حادثه مشکلی ایجاد نشود.
برای دریافت مشاوره کامل در زمینه تعهدات و شکایات بیمه، میتوانید از خدمات خدمات تخصصی بیمه و حقوقی بهرهمند شوید.
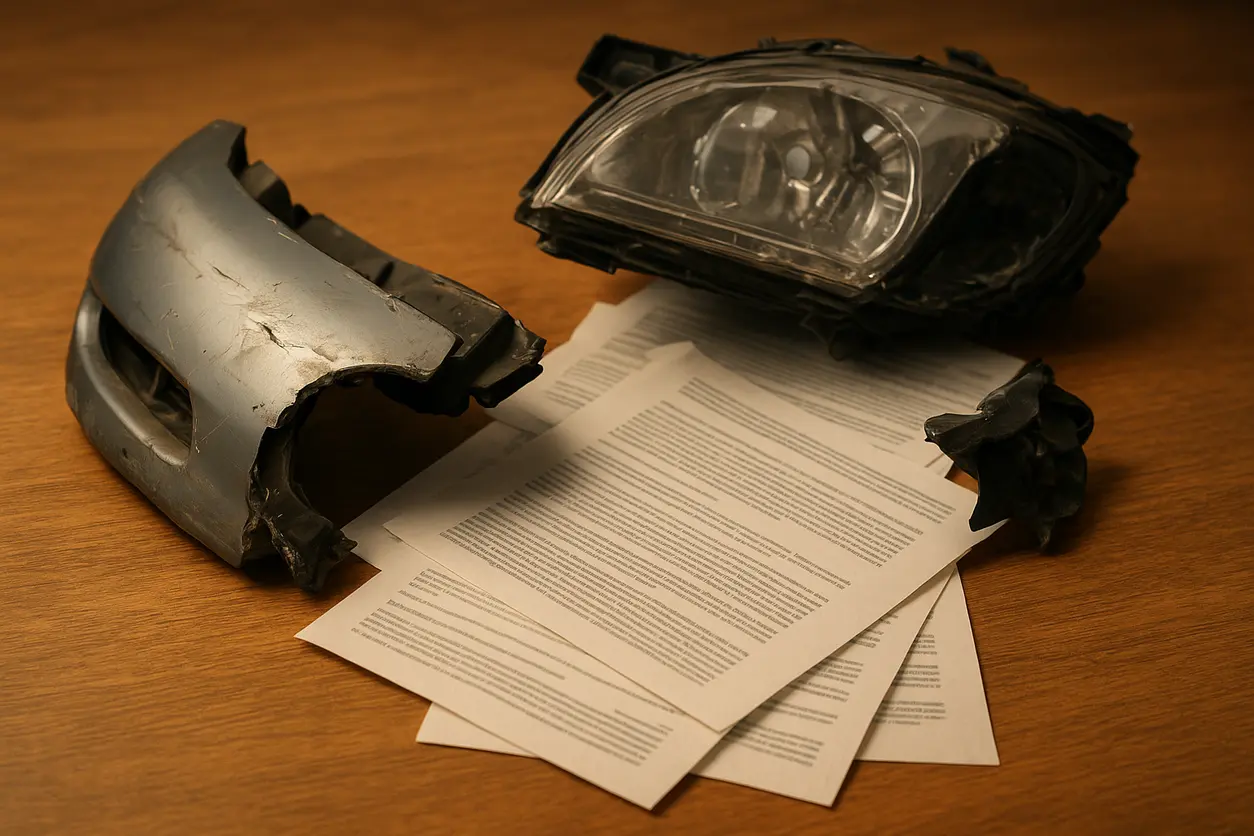
یکی از نکات مهم در بیمه شخص ثالث، سقف تعهدات است که محدودیتی برای پرداخت خسارت توسط شرکت بیمه در نظر گرفته میشود. درک دقیق این سقفها حیاتی است تا بیمهگذاران و خسارتدیدگان بتوانند حقوق خود را بهتر ارزیابی کنند.
سقف تعهدات، حد بالایی است که شرکت بیمه موظف به پرداخت آن برای هر نوع خسارت چه جانی و چه مالی است. این مبلغ براساس قوانین و نوع بیمهنامه تعیین میشود.
اگر میزان خسارت بیشتر از سقف تعیین شده باشد، مابقی مبلغ باید توسط مقصر یا شخص مسئول پرداخت شود و شرکت بیمه مسئولیتی در این زمینه ندارد.
سقف تعهدات معمولاً به صورت سالانه از سوی بیمه مرکزی اعلام شده و بر حسب مبالغ مشخصی برای خسارت جانی و خسارت مالی تنظیم میشود.
برای اطلاعات بیشتر در مورد تعهدات و سقفهای بیمه، مطالعه مطلب حوزههای تخصصی حقوقی در سایت مفید است.
دعاوی مرتبط با خسارات ناشی از تصادفات، به دلیل پیچیدگی حقوقی و فنی، نیازمند حضور وکیل متخصص است. وکیل تصادفات میتواند روند دریافت خسارت را تسهیل و حفاظت حقوقی متقاضی را تضمین کند.
وکیل تصادفات با بررسی مدارک، تهیه لایحههای لازم، پیگیری پرونده و مذاکره با شرکت بیمه، حقوق موکل خود را پیگیری و مطالبه میکند.
تجربه و دانش وکیل به خصوص در مواجهه با دلایل عدم پرداخت یا کم پرداخت خسارت توسط شرکت بیمه اهمیت دارد و میتواند از ضایع شدن حق موکل جلوگیری کند.
داشتن تجربه در پروندههای تصادفات، آشنایی با قوانین بیمه و حقوق رانندگان و درک صحیح شرایط پرونده از ویژگیهای ضروری وکیل تصادفات است.
برای دریافت کمک حقوقی تخصصی، میتوانید از تیم تیم حقوقی عدل ایرانیان بهرهمند شوید.
محاسبه خسارت تحت پوشش بیمه شخص ثالث به عوامل مختلفی بستگی دارد که شامل نوع خسارت، میزان آسیب و سقفهای تعیین شده در بیمهنامه است. آشنا بودن با روشهای محاسبه کمک میکند تا متقاضیان حق خود را بهتر درک کنند.
ابتدا باید نوع خسارت مشخص شود که آیا مربوط به جانی است یا مالی، سپس بر اساس مدارک پزشکی یا ارزیابی کارشناسی، مبلغ تقریبی خسارت تعیین میگردد.
هزینههای پزشکی واقعی، دیه طبق مقررات و خسارات ناشی از نقص عضو یا فوت به عنوان مبنای محاسبه مورد استفاده قرار میگیرد.
ارزیابی آسیبهای وارد شده به خودرو یا اموال بر اساس قیمت روز و هزینه تعمیر معتبر صورت میگیرد.
پوششهای اضافی، سقفهای خاص، و شرایط قرارداد بیمه باید در محاسبه نهایی لحاظ شوند تا دقیقترین رقم پرداختی مشخص گردد.
مقاله نحوه دریافت دیه تصادف رانندگی از بیمه راهنمای خوبی در این زمینه است.
انتخاب بیمهنامه شخص ثالث مناسب و رعایت قوانین مرتبط به منظور جلوگیری از مشکلات حقوقی و مالی بسیار مهم است. این فصل به نکات کلیدی در انتخاب و تمدید بیمه و الزامات قانونی میپردازد.
قبل از خرید بیمه، باید شرکت بیمه معتبر، سقف تعهدات و شرایط پوششهای ارائه شده بررسی شود تا متناسب با نیاز بودجه و شرایط خودرو باشد.
طبق قانون، هر راننده موظف به داشتن بیمه شخص ثالث با اعتبار کامل است، در غیر این صورت مشمول جریمه و پیگرد قانونی خواهد شد.
تمدید به موقع بیمه و اطلاع از تغییرات پوششها و مقررات جدید برای حفظ حقوق بیمهگذار ضروری است.
مطالعه بخش سوالات متداول بیمه و حقوق رانندگی در سایت میتواند به رفع ابهامات شما کمک کند.
بیمه شخص ثالث چه خساراتی را پوشش میدهد، موضوعی بسیار مهم برای همه رانندگان و افراد آسیبدیده در تصادفات است. آشنایی با تعهدات قانونی این بیمه میتواند از بروز مشکلات مالی و حقوقی جلوگیری کند. در صورت هرگونه سوال یا نیاز به حمایت حقوقی، مشاوره با وکلای متخصص بسیار حیاتی است. برای بررسی شرایط پرونده خود و دریافت راهکارهای مناسب، توصیه میکنیم سریعاً با تیم حقوقی عدل ایرانیان تماس بگیرید و از مشاوره تخصصی بهرهمند شوید.
بیمه شخص ثالث نوعی بیمه اجباری است که خسارات جانی و مالی وارد شده به اشخاص ثالث را در تصادفات جبران میکند و به همین دلیل برای همه خودروها الزامی است تا از بروز مشکلات مالی و حقوقی جلوگیری شود.
خسارات مالی شامل هزینه تعمیر خودرو یا جبران آسیب به اموال فرد ثالث است که توسط بیمه تا سقف تعهدات مشخص شده، پرداخت میشود.
بله، بیمه شخص ثالث دیه، هزینههای درمانی و جبران نقص عضو و فوت افراد ثالث را بر اساس قوانین و سقف تعهدات پرداخت میکند.
شرکت بیمه موظف است خسارات جانی و مالی وارده به اشخاص ثالث را طبق قانون و سقف بیمهنامه در زمان مقرر پرداخت کند و در غیر این صورت بیمهگذار حق پیگیری حقوقی دارد.
سقف تعهدات حد بالایی است که شرکت بیمه موظف به پرداخت آن است و ممکن است بر اساس قرارداد و قوانین متغیر باشد؛ هر مبلغ مازاد بر این سقف باید توسط مقصر پرداخت شود.
برای دریافت خسارت پس از گزارش حادثه به شرکت بیمه، باید مدارک و مستندات لازم را ارائه داد و منتظر ارزیابی کارشناسان بیمه بود تا پرداخت خسارت انجام شود.
بله، دیه تصادف طبق قوانین باید ظرف مهلت مقرر قانونی مطالبه شود و در صورت تاخیر، ممکن است این حق از بین برود؛ برای اطلاعات بیشتر به مقالههای مرتبط مراجعه کنید.
مبلغ خسارتهای مالی که بیمه پرداخت میکند محدود به سقف تعهدات مشخص در بیمهنامه است و هر گونه مبلغ اضافی باید توسط مقصر خسارت پرداخت شود.
وکیل تصادفات با ارائه مشاوره تخصصی و پیگیری حقوقی، به دریافت کامل خسارات و حل مشکلات قانونی مربوط به بیمه شخص ثالث کمک میکند.
درصورت پرداخت نشدن خسارت میتوان با کمک وکیل مربوطه شکایت کرده و از طریق مراجع قضایی و بیمهای حق خود را مطالبه کرد.
داشتن بیمه شخص ثالث الزامی است و نداشتن آن طبق قانون موجب جریمه و محرومیتهایی میشود که میتواند برای راننده مشکلات جدی ایجاد کند.
بله، معمولاً سقف تعهدات برای خسارات جانی و مالی جداگانه تعیین میشود و مقدار آنها بر اساس قوانین و بیمهنامه متفاوت است.
بله، با پرداخت حق بیمه بیشتر، امکان افزایش سقف تعهدات وجود دارد که میتواند پوشش بیشتری برای خسارات فراهم کند.
ارائه گزارش پلیس، مدارک پزشکی، قرارداد بیمه، و مستندات مالی خسارت از جمله مدارک لازم برای ثبت خسارت است.
خیر، بیمه شخص ثالث خسارات وارد شده به اشخاص ثالث را جبران میکند، یعنی کسانی که در حادثه آسیب دیدهاند، نه فقط مالک خودرو تصادفکننده.
خسارات ناشی از تصرف عدوانی تحت پوشش بیمه شخص ثالث نیست و نیاز به پیگیری حقوقی جداگانه دارد.
دیه تصادف براساس شدت آسیب و نظر پزشکی قانونی تعیین میشود و برای اطلاع دقیق میتوان از وکلای تخصصی در این زمینه کمک گرفت.
خسارتهای ارش که نوعی خسارت مادی جزئی است، ممکن است با سقف تعهدات بیمه شخص ثالث تعویض شود، اما شرایط خاصی دارد.
مشاوره حقوقی به متقاضیان کمک میکند تا حقوق خود را بشناسند، مراحل قانونی را طی کنند و بهترین تصمیم را در پرونده خود اتخاذ نمایند.
خسارت به سرنشینان معمولاً تحت عنوان بیمه حوادث راننده و سرنشینان جداگانه مطرح میشود و در بیمه شخص ثالث پوشش داده نمیشود.
مشاوره حقوقی رایگان